コミケ・書店委託の売上の確定申告
即売会での頒布は現金のやり取りが多く、あとから金額を確かめる手段が少なくなります。会場ごとに、持ち込んだ部数・持ち帰った部数・頒布した金額を残しておけば、売上と在庫の両方を計算できます。
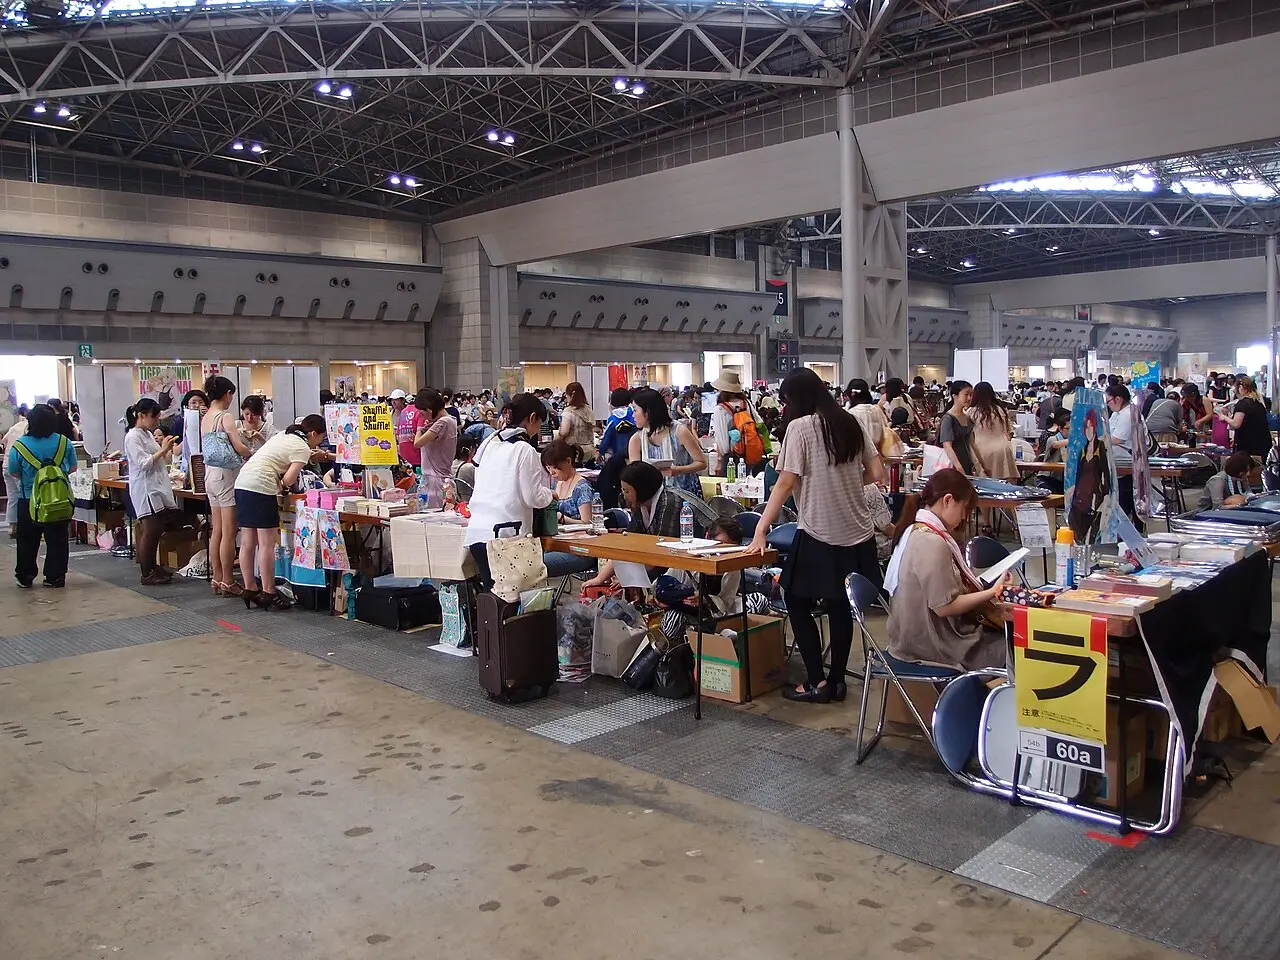
会場でつけておく記録
イベントが終わったら、その日のうちに次の数字を控えておきます。スマートフォンのメモでも十分です。
- イベント名と日付
- 本やグッズごとの、持ち込んだ部数と持ち帰った部数
- 見本誌として提出した部数、献本や交換で手放した部数
- 頒布価格と、売上の合計(釣り銭を除いた現金、キャッシュレス決済の売上)
- 会場で使った経費(交通費、宿泊費、ポスターや敷布などの備品)
持ち込んだ部数から持ち帰った部数と手放した部数を引けば、頒布した部数がわかります。頒布した部数に頒布価格をかけた金額と、実際の売上の合計を比べると、記録の漏れに気づけます。
売上に入れるもの
- 会場で受け取った代金(現金とキャッシュレス決済の合計)
- キャッシュレス決済の決済手数料は、売上から引かずに経費として記録するのが一般的です
- 他のサークルとの交換や献本は、代金を受け取っていないので売上には入れません
経費に入れるもの
- サークル参加費(申込の控え、支払いの記録を残す)
- 会場までの交通費、遠方の場合の宿泊費
- 宅配搬入・搬出の送料
- ポスター、敷布、値札、什器などの備品
- キャッシュレス決済の手数料
本の印刷代は、その年の経費にそのまま入れるのではなく、売れた分だけが売上原価になります。売れ残った分は在庫として翌年に繰り越します。詳しくは在庫と売上原価で説明しています。
搬入・搬出の部数と在庫
見本誌として提出した本、交換や献本で手放した本は、年末の在庫に含まれません。その分の制作費は、計算の結果として売上原価に含まれます。イベントのたびに手元と委託先の部数を合わせておくと、年末の在庫の数え漏れを防げます。
頒布帳では、作品ごとに「イベント頒布」の欄へ日付・イベント名・部数・金額を入れ、献本や処分した部数を入れると、年末の在庫と売上原価を計算します。
冬のイベントと年末
12月下旬のイベントで頒布した分は、その年の売上です。イベントの直後は、搬出の箱に残った部数と、委託先に送った部数を数えて、12月31日時点の在庫を決めます。年をまたいで宅配搬出の荷物が届く場合も、部数は12月31日時点で数えます。
書店委託(とらのあな・メロンブックス)
とらのあなやメロンブックスなどの書店に委託した本は、書店で売れるまで自分の在庫です。売れた分は、書店で売れた時点で自分の売上になります。
- 売上:書店で売れた本の代金(委託先の精算書や販売報告で確認する)
- 経費:委託手数料(売上から差し引かれる分)、書店への納品の送料
- 在庫:12月31日時点で書店に残っている部数。精算書や在庫の報告で確認し、手元の在庫と合わせて数える
振り込まれた金額だけを売上にすると、委託手数料の分だけ売上と経費が少なく記録されます。精算書に売上金額と手数料が分かれて載っていれば、その金額で記録します。
合同誌・売り子・委託
- 合同誌:誰がどの費用を払い、売上をどう分けたかを記録しておき、それぞれが自分の分を申告するのが一般的です
- 売り子へのお礼:お礼として支払ったお金や品物の扱いは、内容によって変わります。迷う場合は税務署に確認してください
- 他のサークルへの委託:委託した本が売れた分は自分の売上で、委託先に払った手数料は経費です
よくある質問
コミケの売上は現金なので記録がなくてもわかりませんか。
現金でも売上は申告の対象です。記録がない場合、税務署は所得を推計することがあります。会場ごとに、頒布した部数と金額を残しておくのが確実です。
サークル参加費は経費になりますか。
頒布のために参加したイベントのサークル参加費は、同人活動の経費として記録するのが一般的です。申込の控えや支払いの記録を残しておきます。
出典
このページは、法令や各サービスの公開情報をもとに一般的な決まりを説明したものです。個別の状況での判断(所得の区分、経費にできるかどうか、税額など)はお答えしていません。判断に迷う点は、税務署または税理士にご確認ください。